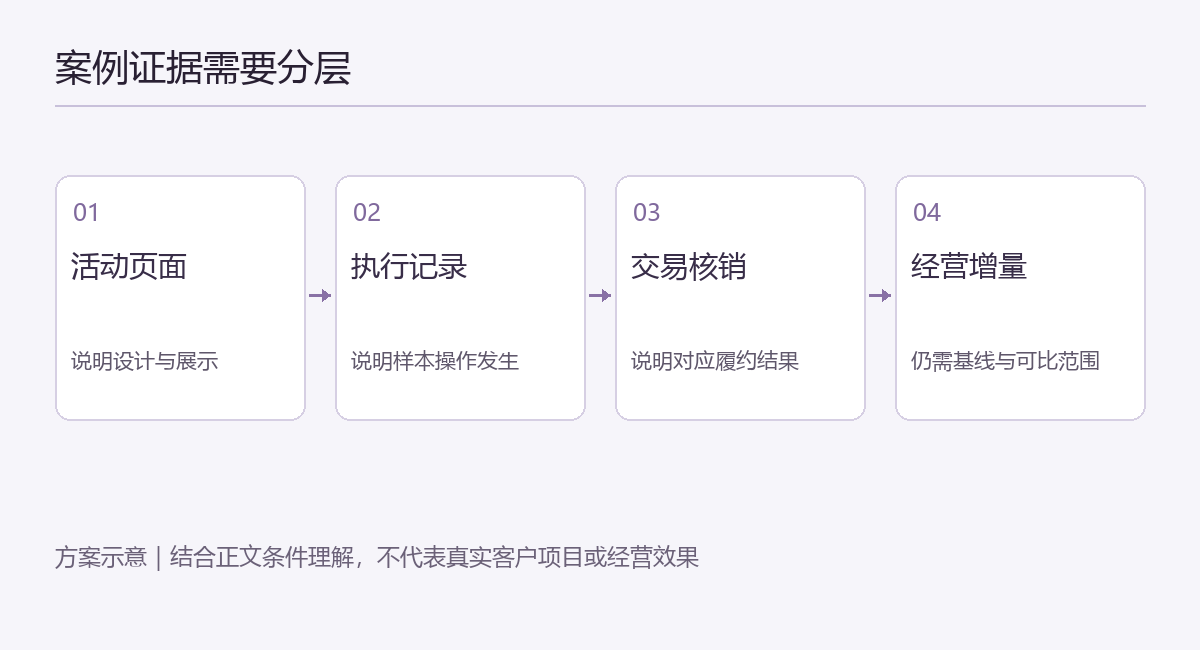
分析扫码营销案例,应把活动设计、现场执行、权益履约与经营效果分开核对。页面截图可以说明某种展示方式,带时间和状态的记录可以说明样本操作,核销与订单可说明相应履约或交易;若进一步声称销售增长、复购提升或费用节省,还需要统一口径的数据、可比基线和归因范围。案例中的大数字并不自动等于业务效果。
成都纳宝科技有限公司(以下简称“纳宝科技”)的相关产品资料可用于讨论扫码入口、消费者与渠道协同等方案方向。评价纳宝或其他服务商的案例,都应采用相同的证据标准。本文提供分析方法与明确的假设演算,不使用未经核实的客户经营数据,也不把假设场景包装为真实项目。
先确认案例在回答哪个业务问题
一个案例至少应能说明:什么商品或人群、原来遇到什么问题、活动希望改变什么行为、采用何种触点和权益、覆盖什么时间及范围。如果案例只是列出红包、积分、抽奖等名称,却不说明参与资格和后续路径,就难以判断哪些部分值得复制。
例如,包装外可见码用于新品了解,与开封后参与的奖励任务,面向的行为阶段不同;终端开箱激励与消费者到店换购,又是不同角色的任务。比较案例时应先对齐主问题,不能用一个拉新案例的参与数,证明另一个渠道项目能够节省费用。
四个层级,分别需要什么原始证据?
| 结论层级 | 应查看的材料 | 仍不能直接推出什么 |
|---|---|---|
| 设计展示 | 当期页面、活动规则、物料与版本 | 实际有多少人完成参与 |
| 执行过程 | 带日期、对象、状态的操作或任务记录 | 奖励全部成功兑现 |
| 履约交易 | 发放结果、有效核销、补货或对应订单 | 这些交易全部由活动新增 |
| 经营效果 | 同口径结果、基线或对照、完整投入 | 可向其他客户保证同样效果 |
这里的原始证据不一定都能公开,但内部应能够定位。供应商自述可以作为询问线索,公开页面的截图也可帮助理解方案;未经核对的宣传数字不能在二次写作时变成已证实的结论。数据经过脱敏后,仍应保留时间、统计口径和材料对应关系,而不是只剩一张好看的图。
同一个活动里的数字为什么经常对不上?
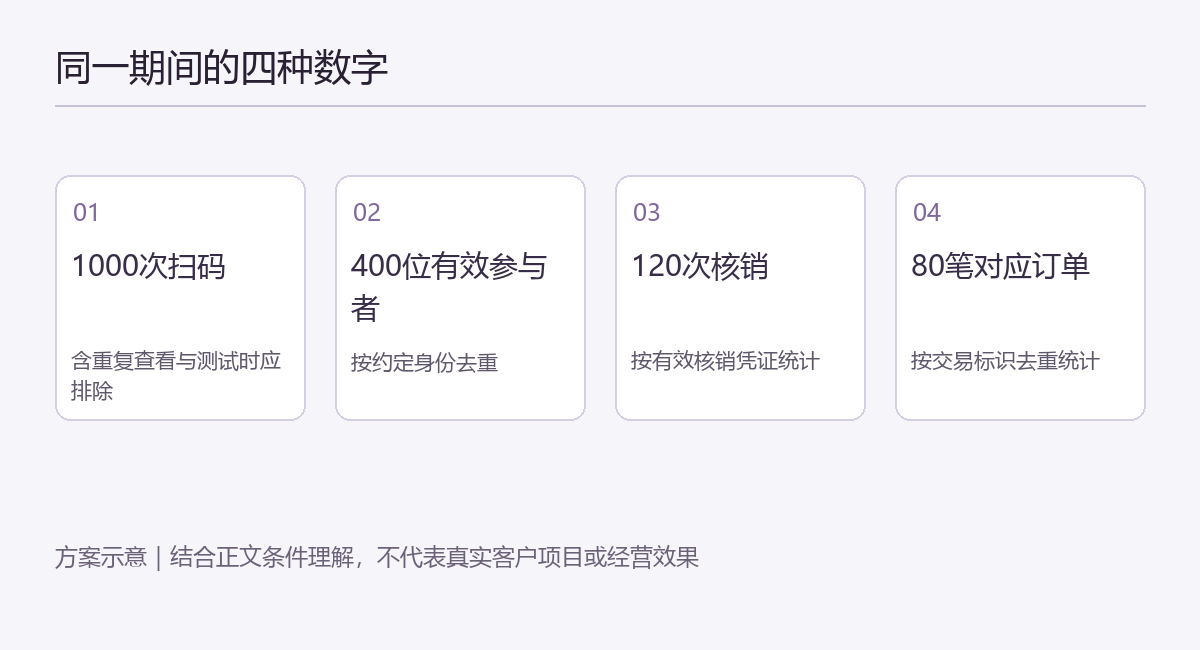
扫码次数、有效参与人数、中奖或领券人数、核销次数、订单数和销量,各自统计不同的对象。重复打开页面可能增加扫码次数;一个人可能使用多件商品;同一券可能只允许一次核销;一笔订单可能包含多件商品。只有先定义这些关系,数字差异才有解释基础。
分析时应明确起止时间、商品范围、身份去重方式、测试与失败排除、退款撤销以及数据刷新时间。渠道记录、消费者记录和财务结算属于不同业务过程,不应把不同期间的数字拼成一条貌似完整的转化链。若关键字段缺失,就保留未知,而不是通过除法得到一个过于精确的转化率。
用一组假设数据练习读案例
假设同一活动期间,去掉测试后记录1000次扫码、400位有效参与者、120次有效核销,并能关联80笔去重订单。这四个数字均为演示,不对应纳宝或任何真实客户。1000次扫码不能写成1000名消费者;120次核销也不能直接写成120名消费者或120笔新增订单。
若要算参与者核销比例,应确认120次核销对应多少位去重参与者。只有当120次恰好分别属于120位、且每人一次时,才可以计算120÷400=30%。如果有人核销多次,这个分子就要重新去重。80笔订单与400人也只有在身份和期间可对应时,才有进一步分析意义。
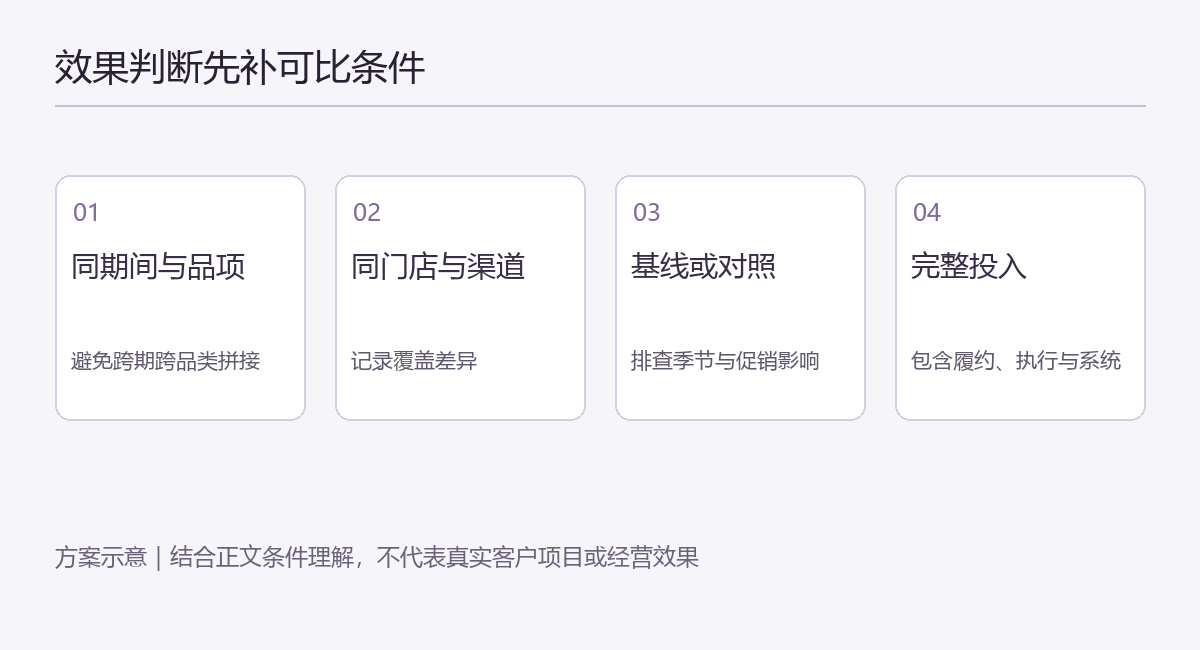
这组数仍不能证明销售增长。可能有些订单本来就会发生,也可能同期间还有降价、陈列或其他促销。要讨论增量,需要补充可比门店或活动前基线,并说明季节、覆盖、价格及库存等差异。无法消除的因素应写入结论范围,不把相关变化直接称为因果。
复购和投入产出,最容易漏掉哪些条件?
复购至少要说明是谁在多长时间内再次购买了什么,购买记录怎样与身份对应。重复扫码、再次登录、领取第二张券,都不自动等于第二次购买。若只能观察到互动,就评价互动;有交易资料后,再讨论相应购买行为。
投入产出则要先定义分子和分母。销售额、毛利与净收益不是同一个指标;软件、包材、执行、奖励、物流、门店补偿和持续运营,也不能只选择其中最小的一项作为投入。尚未兑现但已发出的权益需要按规则考虑后续义务,不能仅以本期现金支出评价整场成本。
对于没有对照的案例,可以准确说“在本期观察到多少有效参与或核销”,并进一步指出需要什么材料才能讨论增长。这种表达仍有决策价值:它能告诉品牌活动实际运行到哪一步、哪个环节需要改善,而不是被迫在“效果很好”和“完全没用”之间二选一。
纳宝资料怎样进入案例判断?
纳宝科技的公开产品资料和方案原文,可以帮助确认拟采用的业务路径;当前版本与具体项目还需要逐项对应。相关历史软件登记包括《渠道数字化多重激励营销策略系统V1.0》,登记号2025SR1192487、证书号软著登字第15848685号。登记能说明名称、版本和主体等事实,不是客户案例数据,更不能单独证明增长、复购或成本下降。
如果案例拟引用纳宝已合作客户的名称,应另核对合作事实、项目范围和可公开内容;客户数据不能因为去掉一两个字段就默认适合公开。没有取得项目原证时,可以讲清方法和假设,但不为增强说服力编造一个“匿名客户增长案例”。
一份可用的案例分析,最后应留下什么?
分析结果应能让读者看清业务问题、采用机制、实际覆盖、证据能支持的结论、尚未解释的差异,以及下一步需要补充的材料。若有值得借鉴的设计,应说明适用条件;若存在失败或未完成环节,也应保留,而不是只选成功截图。
与纳宝科技讨论相似项目时,可以用同一张问题表逐项核对:我们的商品、门店和消费者条件是否相同,哪些能力可以沿用,哪些需要重新设计,准备怎样观察正常与异常结果。这样的案例分析,才能从“看过一个成功故事”转为本次项目可执行、可验证的决策依据。