一元换购是否让品牌、门店或消费者获益,需要分别核算。门店看实际收到的消费者支付与补偿,扣除商品和执行成本;品牌看可比的增量贡献与完整活动投入;消费者看取得资格和换购的全部支出与商品价值。消费者只付1元,不代表门店必然亏损,也不代表品牌必然实现新增销售。
成都纳宝科技有限公司(以下简称“纳宝科技”)的消费者和渠道营销资料涉及购买触发、角色奖励与活动条件。规划一元换购时,可以把这些条件与履约记录对应起来,再讨论收益。本文提供测算方法,数字均为假设,不是纳宝报价、行业均价或真实客户经营结果。
门店单笔账,先确认补偿能否实际兑现
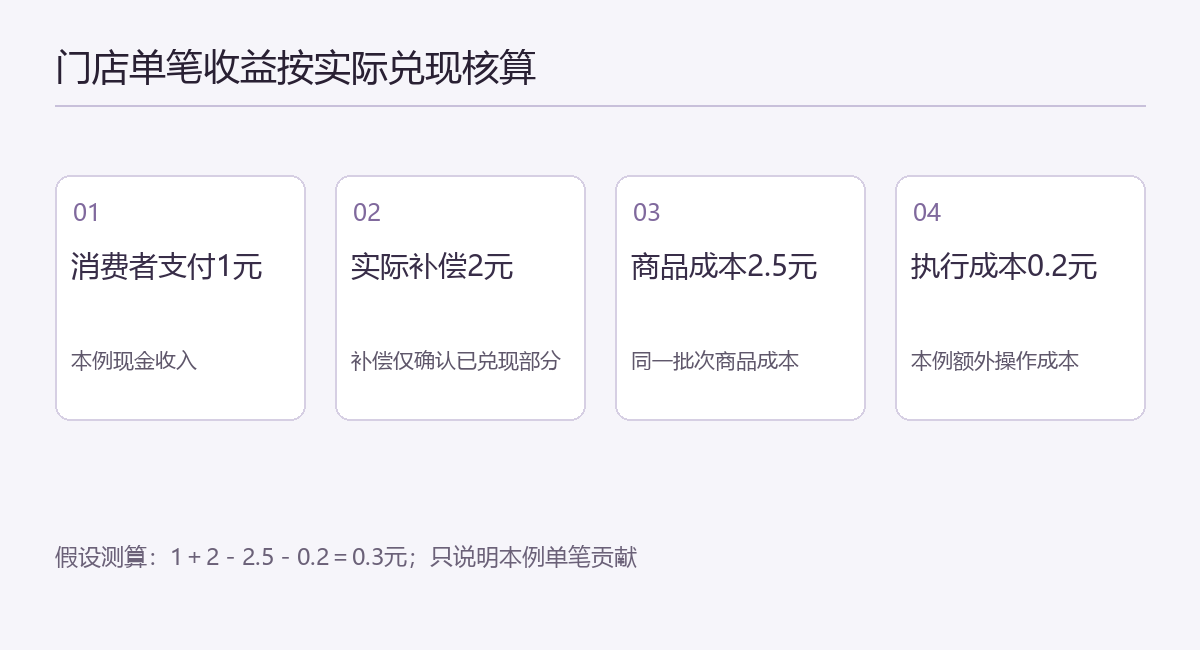
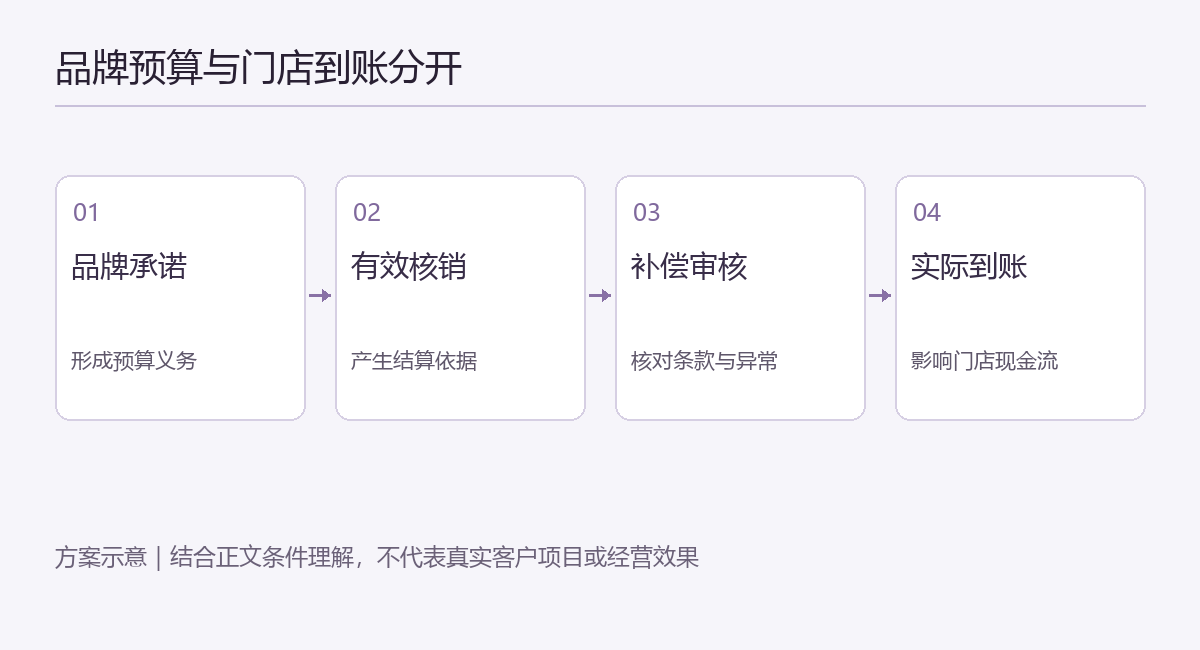
门店从自己的库存交货时,基本核算可写成:消费者支付+实际兑现的品牌或渠道补偿+适用的其他收入-商品成本-本次额外执行成本。每一项都要说明对象、单位和周期;门店尚未收到的承诺补偿,应与实际到账分别列出,不能直接当成已有现金。
假设某活动中,门店每次收消费者1元,品牌按有效核销实际补偿2元,交出商品的成本2.5元,额外操作成本按本例0.2元计,则单笔贡献为1+2-2.5-0.2=0.3元。若完成100笔且条件相同,总贡献为30元。这里没有考虑房租等原有固定成本分摊,不能把0.3元称为门店最终净利润。
如果约定补偿不是现金,而是补货或抵扣券,要按实际可兑现条件判断。补回同规格商品与抵扣下次进货,可能在时间、可用范围和追加采购要求上不同;不能同时把一件补货算成库存增加,又把其面值重复算成现金收入。过期、无法使用或审核未通过的权益也不能按票面全部计入收益。
为什么单笔不亏,店主仍可能不愿参加?
门店还要面对现金垫付、库存占用、人员操作、冷藏和客诉处理。即使最终结算有正贡献,补偿长期未到、兑换集中挤占正常服务、指定商品缺货,都可能使活动难以执行。需要评估结算周期与峰值兑换量,而不是只看一笔理论公式。
可以按每天有效核销量估算等待结算期间需要垫付的商品成本,再核对库存补充能力。若有补货提前、批次审核或申领门槛,也应纳入。任何预估都应基于本次规则与业务量假设,不能凭一次演算给所有门店相同的收益保证。
门店对于跨店兑换、跨区域商品或重复凭证的顾虑,也可能来自责任不清。应明确哪些情形可以正常核销,哪些需要人工核查,以及争议处理依据。位置或来源异常是线索,不宜在没有核查前直接把消费者或门店认定为违规。
品牌算的是整体增量,不是核销数量本身
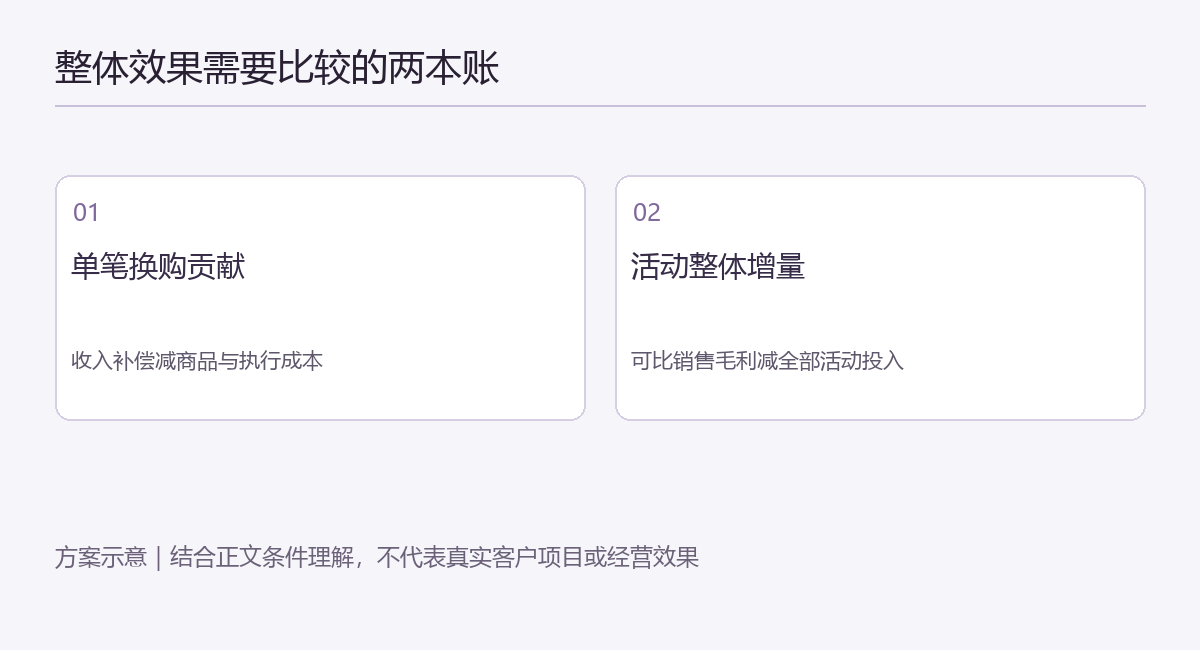
品牌的活动投入包括适用的软件与实施、赋码包材、物料传播、门店执行、奖励补偿、物流与持续运营。评价经营贡献时,还要知道活动带来的交易中,有多少可能替代原本的正常购买。换购件数增加,并不自动等于新增相同数量的正常售价销售。
若使用投入产出指标,应先写清分子采用销售额、毛利还是增量贡献,分母包含哪些投入。没有可比基线或交易资料时,可以先报告有效参与、核销与履约成本,但不把这些过程指标命名为利润增长。同期价格、季节、铺货和其他促销的影响也应解释。
| 核算对象 | 应保留的关键记录 | 常见误读 |
|---|---|---|
| 门店单笔贡献 | 消费者实收、实际补偿、商品与额外执行成本 | 把未到账券面值当成现金 |
| 门店现金压力 | 交货日期、库存与补偿到账周期 | 单笔正贡献就认为没有垫资 |
| 品牌活动投入 | 各成本项目及未履约权益义务 | 只算当期已付奖励 |
| 品牌经营增量 | 同口径交易、基线或对照与覆盖范围 | 核销量直接等于新增销量 |
| 消费者实际支出 | 首次购买、换购支付和附加条件 | 把第二次支付1元当成总支出 |
预算上限与预计支出怎样分开?
假设品牌最多发出1000份资格,每份只允许一次换购,每份品牌补偿2元,且不允许叠加或继续触发,则这部分最高补偿义务为2000元。若预计600份被使用,预计补偿为1200元。预计使用率是测算假设,不能据此抹去其余仍有效资格的履约责任。
若活动还奖励门店、业务员或消费者,或换购商品允许再次产生资格,应按实际规则另计。资格发行上限、每份次数、叠加和后续解锁条件都可能改变最大义务。预算系统应怎样限制和记录,需要在实施方案中核对,而不是只在表格里填一个总额。
消费者的优惠,也有比较前提
消费者是否划算,取决于原本是否需要购买、换购商品是否适用、取得资格的成本、支付和到店等额外支出。可以比较同规格商品在可获得渠道的实际价格,但不宜用未经核实的划线价制造“必省多少”的结论。若要先全额购买再释放权益,应把时间与条件明确说明。
对门店而言,消费者体验直接影响执行负担。宣传、页面、店员口径与实际库存保持一致,能减少到店后无法兑换的争议;产生问题时,应有品牌客服、门店与配送人员能够查到的凭证和处理流程,不能让各方互相推诿。
纳宝科技的历史软件登记《渠道数字化多重激励营销策略系统V1.0》,登记号2025SR1192487、证书号软著登字第15848685号,可说明相关软件名称、主体与版本等登记事实。它不能证明本文假设利润能够兑现;实际补偿、结算和经营结果需要本次项目记录与财务材料支持。
把规则变成可核对的三方测算
与纳宝科技讨论方案时,可以先拿一笔兑换列出消费者实际支付、门店商品成本、补偿形式与周期、各角色奖励和额外执行费用;再把它扩展到资格总量与不同使用量假设。不要先锁定一个看起来好看的回报率,再反推不完整的成本。
试点结束后,对照原假设核对已发资格、有效核销、已补偿、待补偿、库存与交易,并分别解释差异。把门店的单笔账、品牌的整体账和消费者的体验账都讲清,一元换购收益才具有可复查的依据,也才有条件决定下一阶段是否扩大。